Global moliyaviy tizim qattiq haqiqatga duch kelmoqda. Yaqin fursatda pul-kredit yumshatilishi haqidagi kutishlar shoshma-shosharlik bo‘lib chiqdi. Global regulyatorlar navbatdagi qattiqlashtirish bosqichiga o‘tmoqda. Ma’lumotlar buni aniq ko‘rsatmoqda. Dunyo bo‘yicha yetakchi 33 ta markaziy bankdan 15 tasi so‘nggi olti oy ichida stavkalarni oshirdi — ya’ni asosiy qaror qabul qiluvchilarning aniq 45 foizi. Bu ko‘rsatkich 2023 yildan beri eng yuqori daraja hisoblanadi. Joriy dinamikalar bozorlarga 2011 va 2018 yillarda kuzatilgan tanqidiy darajalarga yaqinlashib qolganini anglatadi.
O‘sha yillarda pul-kredit siyosatini qat’iylashtirayotgan markaziy banklar ulushi 55 foizga yetgan edi. Monetar qattiqlikning kuchayishi chuqur ildizlarga ega. 2022 yilda deyarli 95 foiz mamlakatlar stavkalarni deyarli bir vaqtda oshirdi — bu pandemiya davridagi ulkan rag‘batlantirish choralari oqibatida bozorlarga oqib kirgan arzon likvidlik va global narxlar o‘sishiga majburiy reaksiya bo‘ldi. Treyderlar o‘sha sikl yakunlandi deb umid qilishgan edi. Biroq 2026 yilga kelib vaziyat yana yomonlashdi. Rasmiy ravishda 54 ta markaziy bank qarz olish qiymatini oshirishni qayta boshladi va ayniqsa xavfli burilish so‘nggi uch oy ichida yuzaga keldi.
“Ko‘zguli koridor” effekti
Stavkalarni oshirish qarorlari soni yuqori va keskin ravishda pasaytirishlar sonidan ustun. Markaziy banklar import qilinayotgan inflyatsiya qisqichida qolgan. Hozir stavkalarni tushirish narxlarning o‘sishi qarshisida taslim bo‘lish bo‘lardi. Yana oshirish esa iqtisodiy o‘sishni bosib tashlash xavfini tug‘diradi. Regulyatorlar ikkinchi ssenariyni tanladi. Federal Reserve mislsiz bosim ostida ishlamoqda. Sentabrdagi chorak punktlik oshirish uch yildagi birinchi ko‘tarilish bo‘ldi. Ammo bu qadamning asl sababi klassik iqtisodiy modellarda emas.
Sentabr yig‘ilishidan oldin fyuchers bozorlarida stavka oshirilishi 90 foizdan yuqori ehtimollik bilan “narxga kiritilgan” edi. Shunga qaramay, makroiqtisodiy manzara pauza qilish imkonini berardi. Lekin Federal Reserve o‘zini bozor kutishlarining garovi sifatida topdi. Bozorlar allaqachon hisobga olgan qarorni amalga oshirmaslik keng ko‘lamli aktivlar sotuviga va o‘zgaruvchanlikning keskin sakrashiga olib kelishi mumkin edi. Regulyator olomon bosimiga yon berishga majbur bo‘ldi.
Iqtisodchilar bu hodisaga juda aniq tarzda “ko‘zguli koridor effekti” deb nom berishdi. Bu atamani Federal Reserve raisi Kevin Warsh kiritgan. Ushbu effekt markaziy bank mustaqilligi uchun yemiruvchi xususiyatga ega: kutishlarni shakllantirish o‘rniga regulyator faqat ularni tasdiqlab boradi. Markaziy bank treyderlarni hafsalasini pir qilishdan qo‘rqadi. Bu so‘nggi yillarda me’yorga aylangan klassik xulq-atvor tuzog‘idir.
Makroiqtisodiy manzara esa tanaffus qilish imkonini berardi. Biroq Federal rezerv o‘zini bozor kutilyotgan qarorlarning garovida qoldi. Bozorlar allaqachon narxlarga qo‘shib bo‘lgan chorani amalga oshirmaslik keng ko‘lamli aktivlar sotuvi va volatillikning keskin oshishiga olib kelardi. Regulyator omma bosimiga yon berishga majbur bo‘ldi. Iqtisodchilar bu hodisani o‘rinli tarzda “oyna–koridor effekti” deb atashgan. Bu atamani Fed raisi Kevin Warsh muomalaga kiritgan. Mazkur effekt markaziy bank mustaqilligi uchun yemiruvchi omil: kutilmalarni shakllantirish o‘rniga regulyator ularni shunchaki tasdiqlab boradi. Markaziy bank treyderlarni hafsalasi pir bo‘lishidan qo‘rqadi. Bu so‘nggi yillarda me’yoriy holga aylangan klassik xulq-atvor tuzog‘idir.
Warshning o‘zi esa foiz stavkasini oshirishni AQShdagi inflyatsiya hanuz juda yuqori darajada qolayotgani bilan oqladi. U juda uzoq vaqt davomida maqbul bo‘lmaydigan darajada baland bo‘lib turibdi. Shu bois sentabr qarori narx barqarorligi bo‘yicha maqsadlarga qaytish jarayonini tezlashtirish uchun zarur deb topildi. Yaqinda e’lon qilingan Beige Book qolgan “dovish” illuziyalarni tarqatib yubordi. Unda qo‘mita ishtirokchilarining aksariyati ochiqchasiga 2026 yil oxirigacha yana bir marta stavkani oshirishni nishonga olayotgani ko‘rsatib o‘tildi. Shu bilan birga, amaldorlar aniq qadamlarning vaqtini kelib tushayotgan ma’lumotlarga bog‘lab qo‘ymoqda. Ammo bozor kotirovkalari allaqachon boshqa haqiqatda yashamoqda — treyderlar kelasi yil o‘rtalariga borib yana uchta oshirishni narxlarga qo‘shib bo‘lishgan. Qattiqlashtirish spiralining aylanishi tezlashmoqda.
Neft fitili — nima uchun stavkalar ojiz
Joriy inqirozning asosiy paradoksi inflyatsiyaning tabiati bilan bog‘liq. Foiz stavkalari talabni susaytirish uchun mo‘ljallangan quroldir. Ammo bugungi inflyatsiya yaqqol ravishda energiya omillaridan kelib chiqmoqda, asosiy drayverlar — Eron bilan urush va neft narxlaridagi harbiy mukof (risk priyasi). Markaziy bank bochkama-bochka xom neft “bosib chiqara” olmaydi. Fed stavkasi esa Fors ko‘rfazidagi Hormuz bo‘g‘ozidagi tankerlarning zaifligiga ta’sir o‘tkaza olmaydi. Biroq mandat regulyatorni inflyatsiyaga qarshi kurashishga majbur qiladi, shu sabab u iqtisodiyotni stavkalar orqali bo‘g‘ishga majbur. Sentabr oyidagi hisobotlar muammoning ko‘lamini oshkor qildi.
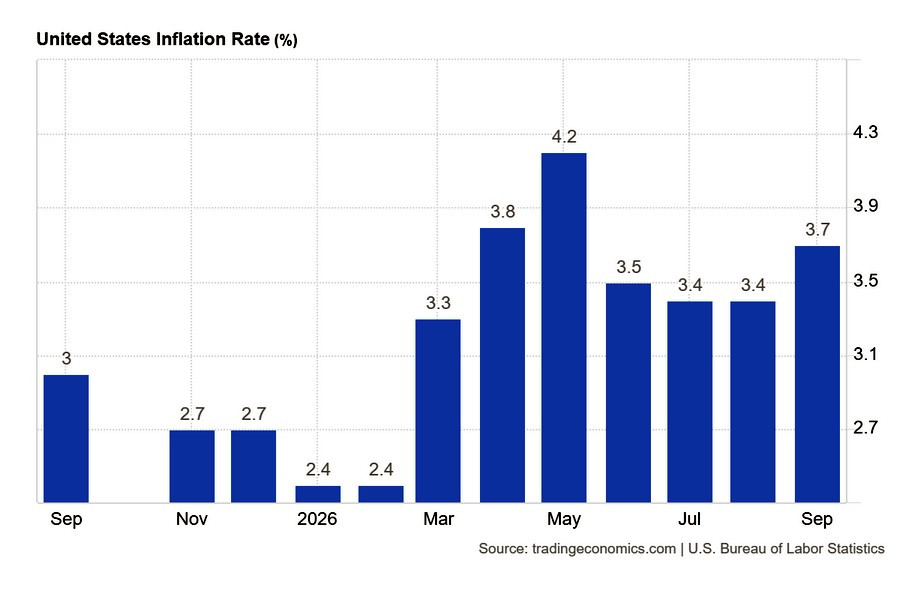
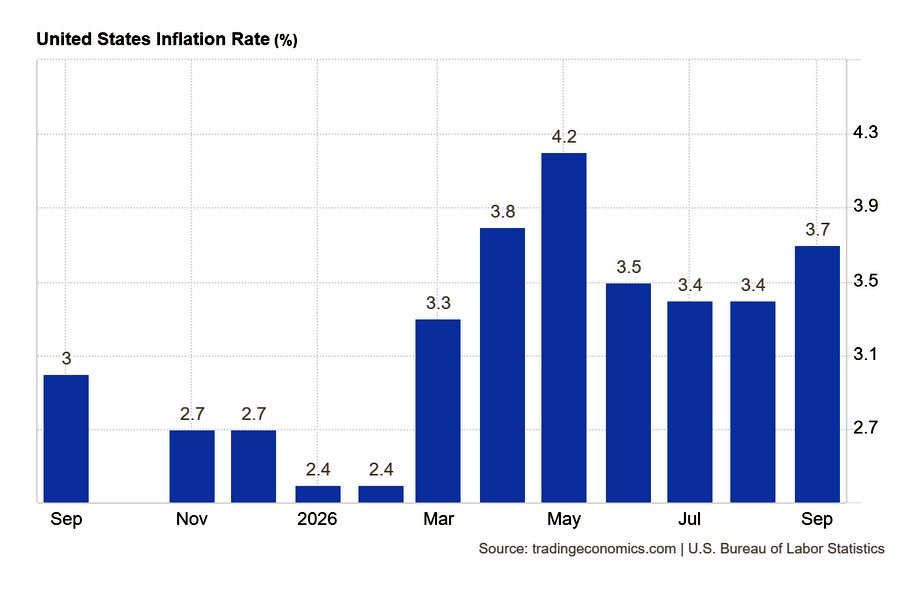
Avgust oyida AQShdagi iste'molchi inflyatsiyasi 3,4% dan 3,7% gacha tezlashdi (1-diagramma). Energiya narxlari indeksi atigi bir oy ichida 5,2% ga sakradi. AQShdagi yoqilg'i shaxobchalarida benzinga narxlar oyma-oy 9,1% ga oshdi. Shu bilan birga, yadro inflyatsiyasi (energiya va oziq-ovqatdan tashqari) 2,6% darajasida shakllandi.
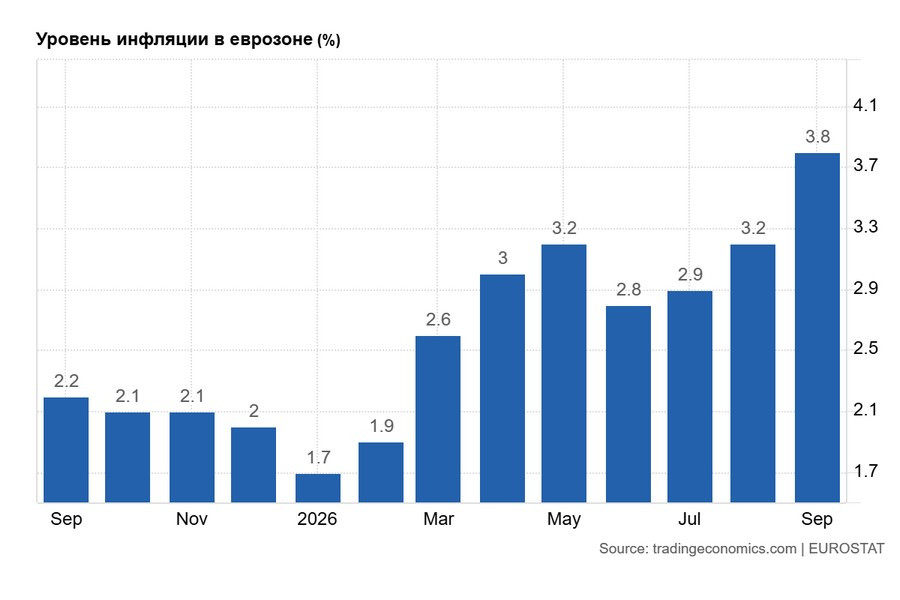
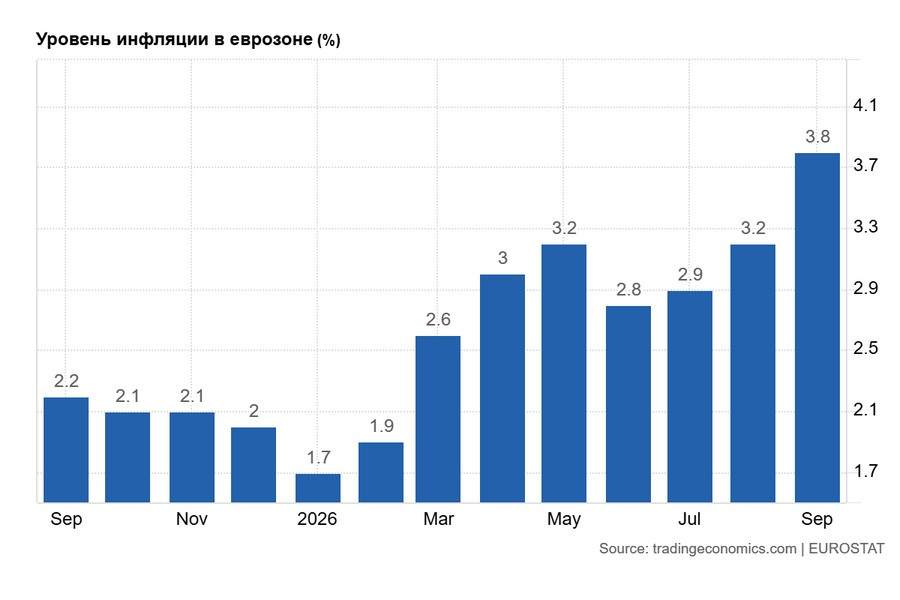
Yevro hududidagi ahvol bundan ham og‘irroq. U yerdagi iste'mol narxlarining yillik o‘sish sur’ati bir oy oldingi 3,2% dan 3,8% gacha oshib ketdi (2-diagramma). Asosiy omil o‘sha-o‘sha: Yevropa iste'molchilari va sanoati uchun energiya xarajatlari 18,9% ga ko‘tarildi. Xizmatlar sohasidagi inflyatsiya esa nisbatan past — 3,2% atrofida bo‘ldi. Shubhasiz, Yevropa ulkan geosiyosiy "soliq"ni to‘lamoqda.
Ormuzning narxi
AQShga kelsak, Yaqin Sharqdagi harbiy qarama-qarshiliklar tezlik bilan to‘g‘ridan-to‘g‘ri byudjet yo‘qotishlariga aylantirilmoqda. Bloomberg Economics hisob-kitoblariga ko‘ra, Eronni dengizdan blokadaga olishning ikkinchi bosqichini saqlab turish AQShga kuniga 42 million dollargacha tushmoqda. Bu raqamlar ulkan summalarga yig‘iladi: blokadaning hozirgi bosqichini davom ettirish uchun to‘g‘ridan-to‘g‘ri operatsion xarajatlar 2 milliard dollarga yetdi. Mintaqadagi dastlabki dengiz kuchlari to‘plami, Operation Epic Fury va birinchi blokada bosqichining xarajatlarini qo‘shganda, Pentagonning jami hisob-fakturasi 7,1 milliard dollarni tashkil etadi.
Bunday ulkan xarajatlar AQSh byudjeti uchun og‘ir yuk bo‘lmoqda. Moliya vazirligi ochiq bozorda tobora ko‘proq qarz olishga majbur. Davlat obligatsiyalarining chiqarilishi keskin oshgan bir paytda foiz stavkalari cho‘qqi darajada turibdi. Hukumat o‘z obligatsiyalari bo‘yicha rekord darajadagi daromad (yield) to‘lamoqda. Bu klassik proinflyatsion omil bo‘lib, Fedning pul-kredit siyosatini qat’iylashtirish bo‘yicha barcha sa’y-harakatlarini deyarli to‘liq neytrallashtiradi. Yuqori stavkalar uzoq davom etishi bank sektoriga va ayniqsa yirik moliyalashtirish xarajatlariga sezgir bo‘lgan AI-investitsiyalarga zarba bermoqda.
Yirik moliyaviy institutlar past stavkalar davrida sotib olingan davlat obligatsiyalarining ulkan portfellariga ega. Daromadlilik oshishi bu portfellarda juda katta realizatsiya qilinmagan yo‘qotishlarni yuzaga keltirmoqda. Shu bilan birga, banklar AI bilan bog‘liq loyihalarga haddan tashqari ko‘p sarmoya kiritgan. Bu segment pufak (bubble) darajasiga yaqin hajmgacha shishirilgan. Agar AI-startaplar tez orada foydalilikni ko‘rsata olmasa, kredit riski kreditorlar balanslarini “portlatishi” mumkin. AQSh aksiyalar bozori allaqachon bu xatarlarga javob bera boshladi; Wall Street yaqinda kutilayotgan korreksiyaning dastlabki shamollarini qayd etmoqda.
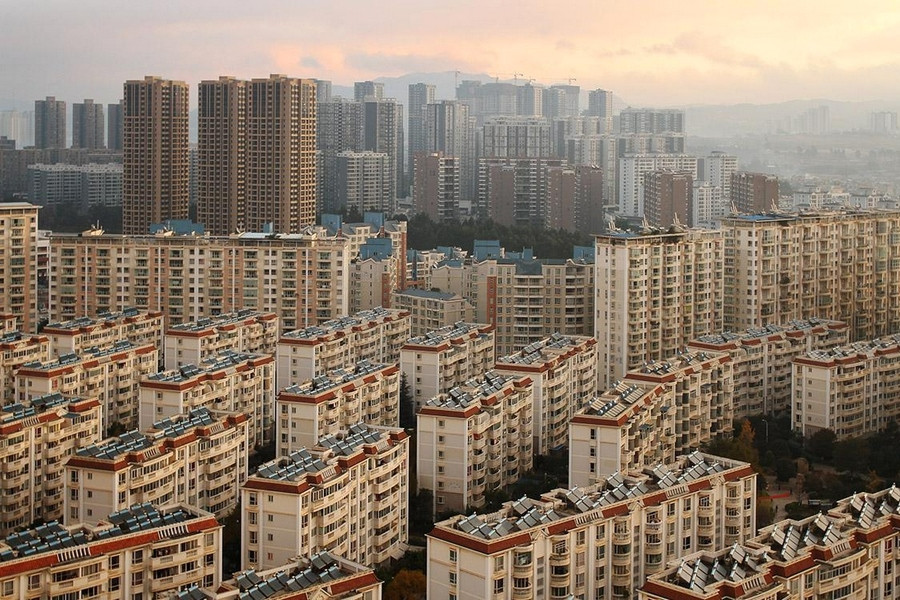
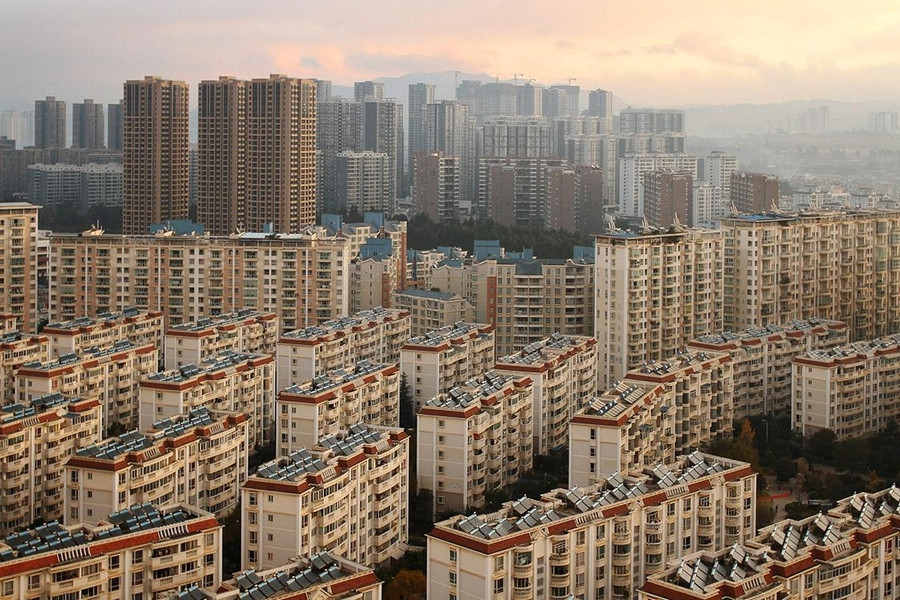
Uzoq muddatda qurilish sektoriga e’tibor bering. Xitoydagi ko‘chmas mulk inqirozi uning iqtisodiyotiga qanchalik og‘ir zarba berganini eslang. Sektor tajovuzkor qarz olish hisobiga “yurgan”, kvartiralar esa hali poydevor qazish bosqichidayoq sotilgan edi. Majburan joriy etilgan “uch qizil chiziq” siyosatidan so‘ng bu qog‘ozdan uy qulab tushdi va ko‘p yillik tizimli inqirozni keltirib chiqardi. Natijasi ma’lum: China Evergrande va Country Garden boshchiligida yirik developerlarning ketma-ket defoltga uchrashi, bankrotligi va tugatilishi. Ommaviy ravishda loyihalar to‘xtab qolishi xaridorlarning g‘azabiga va ipoteka to‘lovlaridan ommaviy bosh tortishga sabab bo‘ldi, natijada ulkan bo‘sh turib qolgan turar‑joy massivlari paydo bo‘ldi (foto).
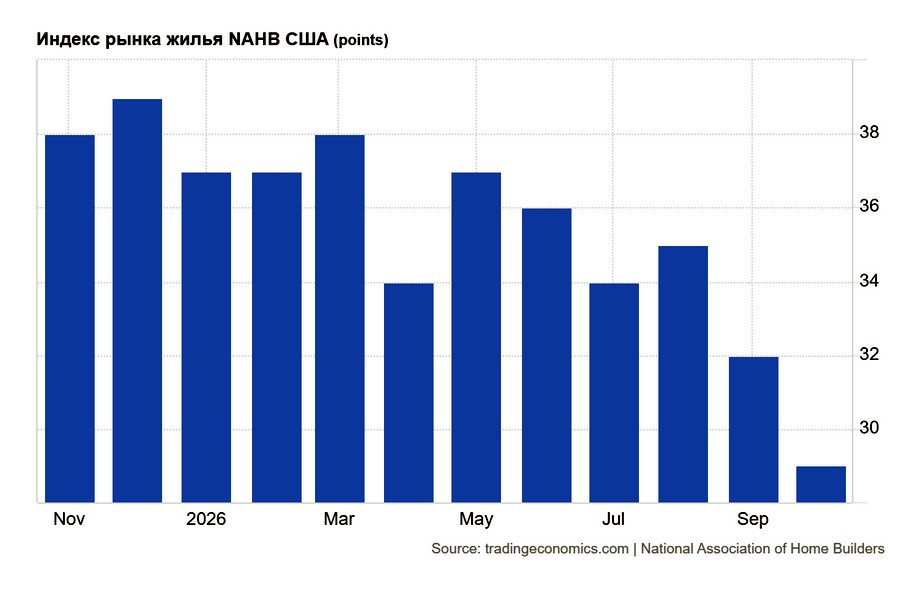
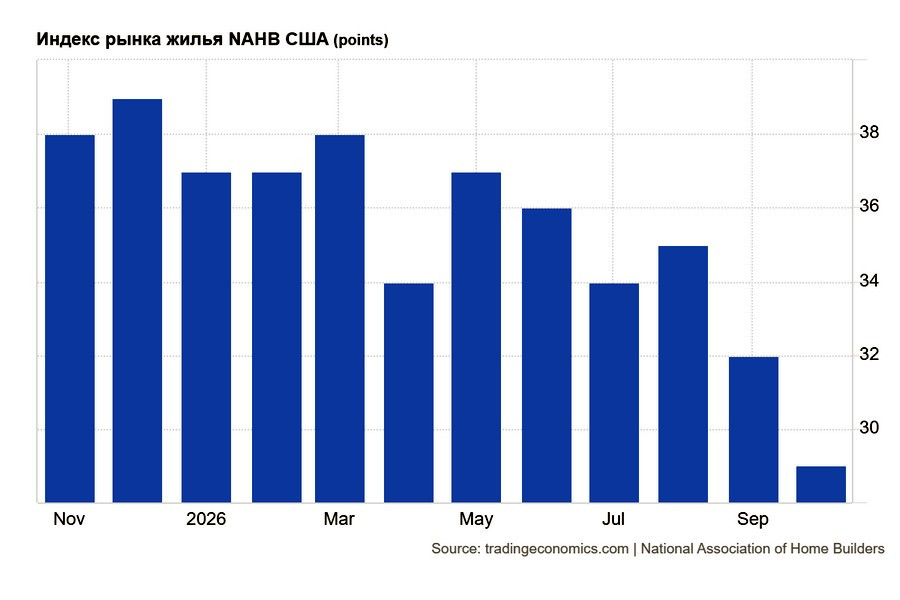
Xitoy YAIMining sobiq “dvigateli” xavfli toksik risklar manbaiga aylandi. Hukumat aktivlarni sotib olishga va og‘riqli soha qayta tuzilishini amalga oshirishga majbur bo‘ldi. AQSh uy‑joy bozori bunday og‘ir ahvolda emas, biroq NAHB/Wells Fargo Housing Market Index (HMI) oktyabr oyida ham tushishda davom etmoqda (3‑grafik). AQSh uy‑joy quruvchilari ishonchi bir oy avvalgi 32 punktdan 29 punktga tushdi. 50 punktdan past ko‘rsatkichlar to‘liq pessimizmni anglatadi. Bu 2012‑yil iyunidan beri kuzatilmagan favqulodda past daraja. Taqqoslash uchun, 2025‑yil oktyabrida indeks 37 punkt bo‘lgan.
Indeksning barcha ichki tarkibiy qismlari rekord darajadagi past ko‘rsatkichlarni qayd etmoqda:
- Joriy savdolar indeksi — 33 punkt (so‘nggi 14 yildagi eng past daraja)
- Olti oylik savdo kutilmalari — 32 punkt (2022‑yil noyabridan beri eng past ko‘rsatkich)
- Ehtimoliy xaridorlar oqimi indeksi — 18 punkt
Amerikalik uy‑joy quruvchilar “ideal bo‘ron”ga duch kelgan. AQSh uy‑joy qurilish sektori haqiqiy “ideal bo‘ron” ichiga kirib qoldi. Yaqin Sharqdagi mojarolar energiya narxlarini yuqoriga surdi, qimmat energiya esa asosiy qurilish materiallari tannarxini oshirdi. Qattiq immigratsiya siyosati keskin mehnat tanqisligini yuzaga keltirdi. Yangi import bojlari umumiy xarajatlarni ko‘paytirdi. Shu bilan birga, Fed ipoteka stavkalarini rekord darajada yuqori ushlab turibdi. Savdoni qutqarib qolish ilinjida developerlar keskin choralar ko‘rishmoqda: oktyabr oyida quruvchilarning 43 foizi loyihalar bo‘yicha rasmiy ravishda narxlarni pasaytirdi. Bu 2020–2026 yillar davrida chegirma e’lon qilgan developerlar ulushining eng yuqori darajasi. Chegirmalarning o‘rtacha hajmi ketma‑ket yettinchi oy qariyb 6 foiz atrofida saqlanmoqda.
Lekin bevosita chegirmalarning o‘zi aniq yetarli emas. National Association of Home Builders so‘rovnomasi ishtirokchilarining oltmish besh foizi yashirin rag‘batlantirishlardan foydalanishini tan olgan — ular sug‘urta to‘laydi, ipoteka stavkalarining bir qismini subsidiyalaydi yoki bepul ta’mirlash/bezatish ishlari (finishing)ni taklif qiladi. Bunday choralarni qo‘llaydigan kompaniyalar ulushi ketma-ket 19 oydan beri 60% dan yuqori bo‘lib kelmoqda. NAHB bosh iqtisodchisi Robert Dietz og‘ir xulosa qiladi: uy-joy bozori taklif cheklovlari va affordability inqirozi bosimi ostida ezilib qolgan. Xaridorlar yuqori ipoteka stavkalari, qimmat qurilish materiallari va iste’molchilarning keskin pasaygan ishonchi ta’sirida bozorni tark etmoqda. Mijozlar faolligi 2012-yil aprelidagi minimum darajaga tushib ketgan, va soha — 140 mingdan ortiq ixtisoslashgan kompaniyalar — retsessiyaga sirg‘anib bormoqda.
Talab tarkibidagi siljishlar...
Ichki muammolar va defitsitlarning oshib borayotganiga qaramay, US Treasuries’ga bo‘lgan tashqi talab pasaygani yo‘q. Biroq bu talabning tarkibida keskin, “tektonik” o‘zgarish yuz berdi. Aslida Amerikani kim moliyalashtirmoqda? Javob bir nechta yurisdiksiyalarda yashiringan. US Treasuries’ga bo‘lgan umumiy talab eng yirik xaridorlar o‘rtasida ulkan qayta taqsimlanishni bekitib turibdi. AQSh qarzining an’anaviy donorlarining bir qismi orqaga chekinmoqda. UK, France, Norway va Japan o‘tgan yilga nisbatan xaridlarni keskin qisqartirdi, China esa dollar rezervlarini kamaytirishda davom etmoqda.
Yirik sotuvchilar safiga yana Canada, UAE, Netherlands va Saudi Arabia ham kiradi. Yo‘qolgan kapital oqimlari AQSh bozorlariga mablag‘ni faol yo‘naltirayotgan yangi liderlar hisobiga to‘liq qoplandi. Kapitalning jamlanish darajasi xavotirli ko‘rinishga ega: atigi besh yurisdiksiya AQSh qimmatli qog‘ozlariga mamlakatlar kesimidagi barcha sof kapital kirimlarining 79,1%ini (751,6 mlrd dollar) ta’minlamoqda:
- Ireland
- Singapore
- Cayman Islands
- United Kingdom
- Germany
Bir yil oldin ham kuchli beshlik umumiy hajmning solishtiriladigan ulushini — 77,6%ni — tashkil etgan, biroq tarkibi boshqacha edi: UK, Cayman, France, Norway va Ireland. Kontsentratsiya darajasi o‘zgarmagan, ichki taqsimot esa siljigan. Germany alohida ajralib turadi: Germany’ning AQSh qarz qog‘ozlarini xaridi o‘tgan yilning shu davriga nisbatan 13,3 barobar oshgan. Ireland kapital oqimini 2,5 baravarga, Singapore esa 2,7 baravarga ko‘paytirdi.
Bu raqamlar nimani anglatadi? Ular Yevropa sanoat va moliyaviy kapitalining keng ko‘lamli chiqib ketishiga ishora qilmoqda. Germany iqtisodi qimmat gaz va stagnatsiya fonida jozibadorligini yo‘qotmoqda, va kapital Atlantika oshib, yuqori daromadli AQSh aktivlariga oqib ketmoqda. London US Treasuries xarid qilish uchun eng yirik kanal bo‘lib qolmoqda, biroq u ayni paytda US equities bo‘yicha sezilarli sof sotuvchiga aylangan — xavflarni kamaytirishga xos klassik belgi. Investorlar Wall Street aksiyalaridagi pozitsiyalarini yopib, xavfsizroq hisoblangan AQSh davlat obligatsiyalariga o‘tishmoqda.
Fransiya — eng zaif bo‘g‘inmi?
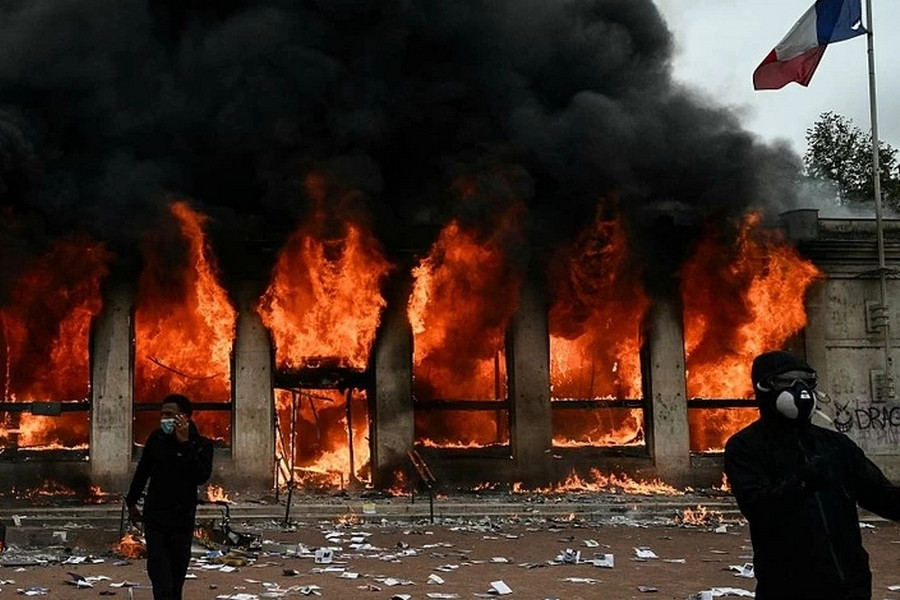
Kapital dollar tomon oqib o‘tayotgan bir paytda, Yevropa o‘z inqiroziga sirg‘anib bormoqda. Yaqin Sharqdagi mojaro tabiiy gaz tanqisligini yanada kuchaytirdi; Yevropada energiya narxlari yana o‘sib, yevro hududida inflyatsion bosimni oshirmoqda va regulyatorlarning qo‘lini bog‘lamoqda. Fransiya esa eng zaif bo‘g‘inga aylanib qoldi. Beshinchi Respublika iqtisodiyoti nihoyatda zaif: YAIM o‘sishi deyarli yo‘q, byudjet taqchilligi xavfli darajalargacha kengayib ketgan, davlat obligatsiyalari daromadliligi esa tez sur’atlar bilan ko‘tarilmoqda. Bunday sharoitda yangi energiya zarbasi Parijga qo‘shnilariga qaraganda ancha qattiqroq urmoqda.
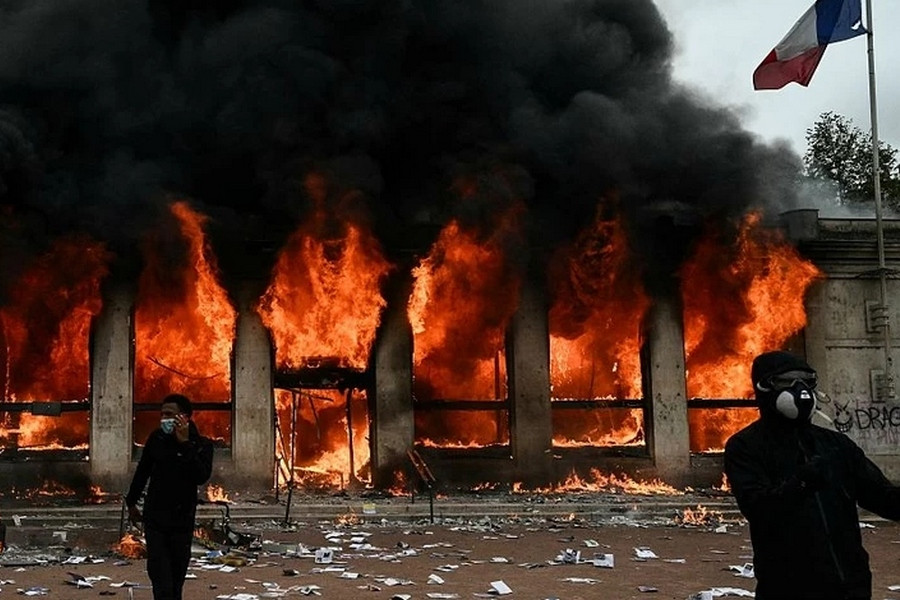
Qarz olish narxining oshishi avtomatik tarzda byudjetning foiz xarajatlarini ko‘paytiradi. Hukumatga shoshilinch fiskal konsolidatsiya va xarajatlarni qisqartirish kerak, biroq jamiyat bunga ommaviy ko‘cha noroziliklari bilan javob bermoqda, natijada hukumat bosim ostida qolmoqda. Macquarie Group’ning global foiz stavkalari va valyuta bozoridagi strategi Tierri Vayzemanning qayd etishicha, siyosiy xavf ortib bormoqda: Fransiyada populistlarning hokimiyat tepasiga kelish ehtimoli oshyapti, xoh o‘ng radikallar bo‘lsin, xoh so‘l radikallar.
Har qanday tizimli bo‘lmagan hukumat byudjetni korreksiya qilishni amalda imkonsiz qilib qo‘yishi mumkin. Siyosiy kampaniyalar endi boshlanmoqda xolos, davlat qarzi, ehtimoliy defolt va budjetni keskin qayta taqsimlash haqidagi ritorika yanada kuchayadi. Bu siyosiy to‘qnashuvlar yaqin oylarda to‘g‘ridan to‘g‘ri yevroga bosim qiladi. Yevro kursining barqaror o‘sishi uchun hozircha hech qanday fundamental asos yo‘q.
Dunyo qimmat dollardan qochib qutula oladimi?
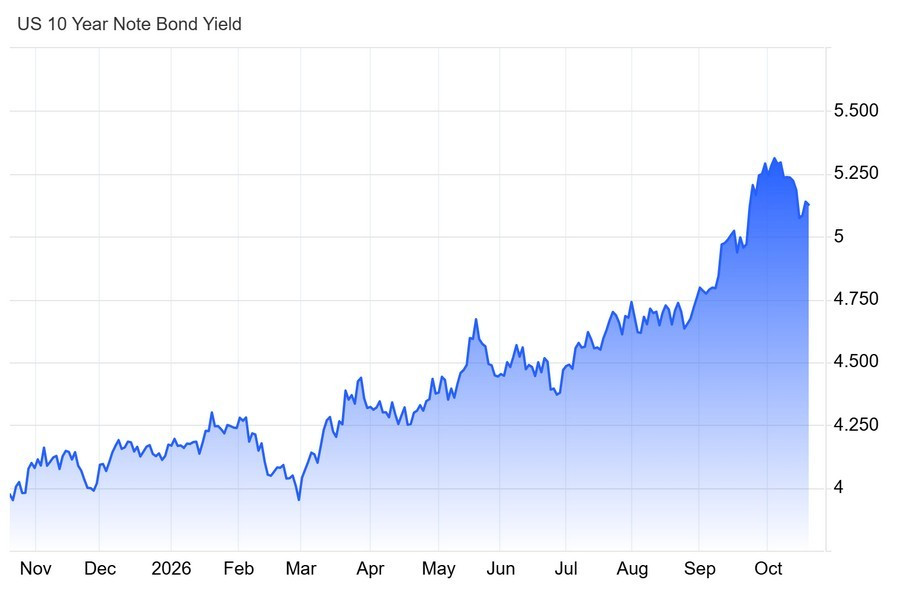
Qo‘shma Shtatlarda qarz olishning yuqori narxi o‘ziga xos yon ta’sirga ega. Boshqa mamlakatlardagi suveren emitentlar va korporatsiyalar uchun dollarda qarz chiqarish jismonan hamyonbop bo‘lmay qolmoqda. Kapital uchun raqobat haddan tashqari keskinlashdi. Citi’ning sovereign group rahbari Stefani fon Fridburg muhim tendensiyani ta’kidlaydi: dunyo bo‘ylab hukumatlar yangi qarz chiqarishda asta-sekin dollardan voz kechmoqda. Mezonga aylangan 5,30% dan yuqori daromadlilikdagi dollar majburiyatlarini xizmat ko‘rsatish milliy byudjetlarni bankrotlik yoqasiga olib keladi. Suveren va korporativ emitentlar mintaqaviy bozorlar tomon chekinmoqda. Ular mahalliy valyutalarda qarz chiqarish orqali moliyalashtirish manbalarini diversifikatsiya qilmoqda.
Xitoy yuani, Avstraliya dollari, Gonkong dollari va Singapur dollarida qarz olishga qiziqish keskin oshdi. Bu, ayniqsa rivojlanayotgan bozorlar uchun, valyuta xavfi nuqtai nazaridan ham arzonroq, ham xavfsizroq. Rivojlangan bozorlardagi daromadlilik tarixiy cho‘qqilarga chiqmoqda. Xususiy kapitalning ulkan oqimi sun’iy intellekt infratuzilmasini moliyalashtirish uchun AQSh tomon yo‘nalgan. Rivojlanayotgan iqtisodiyotlar esa global kapital bozoridan siqib chiqarilmoqda: ularning fiskal xavfsizlik yostiqlari yetarli emas va investor pullari uchun raqobat qila olmaydi. Eski qarzlarni xizmat ko‘rsatish yuki ularning byudjetlarini tobora bosib bormoqda.
Qarz portfellarini bunday majburiy dedollarizatsiya qilish fonida ham fon Fridburg bitta aniq xulosaga keladi: yaqin istiqbolda AQSh dollari dunyoning asosiy rezerv valyutasi bo‘lib qolaveradi. Hech bir boshqa moliya bozori AQSh bozorining chuqurligi va likvidligiga tenglasha olmaydi. Emitentlar zaruratdan yuanda qarz olishi mumkin, lekin o‘z rezervlarini baribir Treasuries’da saqlashadi.
Dollar: notinch bozor sharoitida eng xavfsiz yuqori daromadli variant
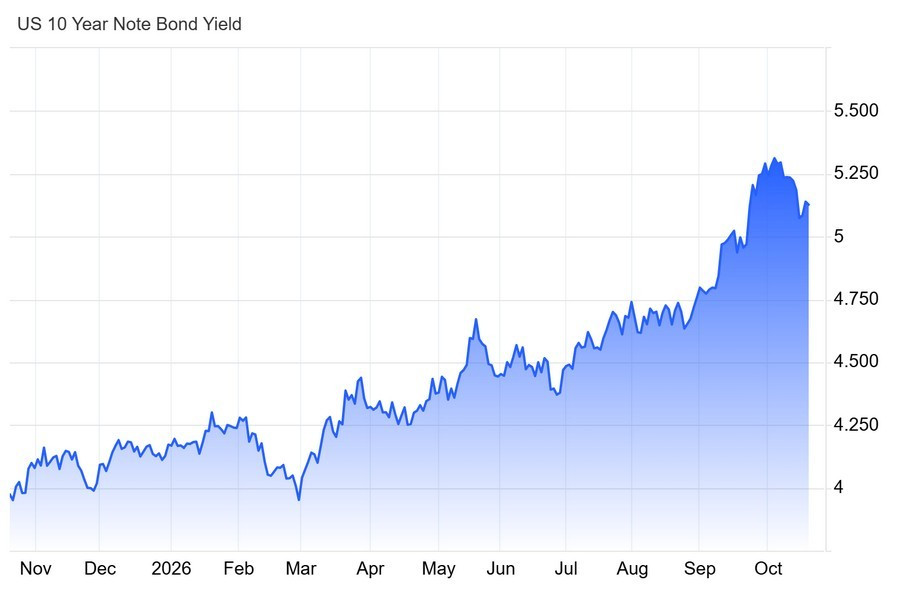
Geosiyosiy beqarorlik fonida AQShning 10 yillik Treasury daromadliligi ishonch bilan 5,30% dan yuqoriga ko‘tarildi (4‑grafik). Bu AQSh dollariga raqib valyutalarga nisbatan ulkan daromad ustunligini beradi. AQSh dollari bilan denominatsiya qilingan aktivlar Yevropa obligatsiyalariga qaraganda ancha jozibador ko‘rinadi va aynan mana shu spred global kapitalning tinimsiz ravishda AQShga oqib kelishini qo‘llab-quvvatlaydi. Yaqin Sharqdagi ziddiyatlar asosiy xavotir manbai bo‘lib qolmoqda. Neft yetkazib berishdagi uzilishlar xavfi energiya narxlari inflyatsiyasini yuqori darajada ushlab turmoqda. Bunday sharoitda “yashilbek”ning yakuniy xavfsiz boshpana valyutasi — va petrodollar — sifatidagi jozibasi kafolatlangan.
Valyuta strateglari EUR/USD juftligi bo‘yicha istiqbolni turlicha ko‘rmoqda.
Wall Street’da tahlilchilar to‘qqiz oydan beri dollarni tizimli ravishda past baholab kelishmoqda. 30 sentyabrdan 2 oktyabrgacha o‘tkazilgan so‘rovda qariyb 70 nafar strateg bosh valyuta juftligi bo‘yicha “ayiqcha” kayfiyatini qaysarlik bilan takrorlab, yevroning bir oy ichida 1,14 gacha kuchayishini va uch–olti oy ichida taxminan 3% ga o‘sishini kutayotganini bildirdi; bir yillik median prognoz taxminan 1,15 atrofida bo‘lgan.
TD Securities kompaniyasining valyuta strategiyasi bo‘yicha rahbari Jayanti Bharadwaj qisqa muddatda dollar kuchli bo‘lib qolishi mumkinligini tan olsa-da, 6–12 oylik ufq bo‘yicha dollar zaiflashishiga qat’iy stavka qo‘ymoqda.
Societe Generale tadqiqotlar bo‘limi rahbari Kenneth Brooks esa dollar faqat AQSh iqtisodiyoti qulaganidan keyin zaiflashadi, deb hisoblaydi: uning mantiigacha ko‘ra, yuqori Fed stavkalari albatta retsessiyani qo‘zg‘atishi kerak. Ammo AQSh iqtisodiyoti hanuz ko‘pchilik prognoz qilgan yillik 2,2% atrofidagi sur’atdan ancha tez o‘sishda davom etmoqda.
HSBC global valyuta tadqiqotlari rahbari Paul Mackel — joriy yilda dollar kuchini to‘g‘ri bashorat qilgan kam sonli mutaxassislardan biri — bozorlarda Fed qattiqqo‘lligiga ishonch saqlanib qolgan ekan, dollar o‘sishda davom etishiga ishonch bildiradi. U treyderlarga xos metaforani qo‘llaydi: AQSh dollari yana global valyutalar savatchasidagi “eng toza kir ko‘ylak”ka o‘xshaydi. U “yashilbek” kamida 2027 yilning birinchi yarmigacha kuchli bo‘lib qolishini kutmoqda va dollar “muqarrar qulashiga” oid konsensus qarashlarni keskin tanqid qiladi. Uning fikricha, ko‘plab tahlilchilar eskirgan konsepsiyalarga tayanib, real foiz stavkalari spredlari va AQSh iqtisodiyotining favqulodda bardoshliligini e’tibordan chetda qoldirishmoqda.
UBS G10 FX tadqiqotlari rahbari Shahab Jalinos ham shu fikrni qo‘llab-quvvatlaydi. Dollar ga qarshi o‘nlab yillardan beri shakllangan tarafkashlik bozorda hanuz saqlanib qolgan. Baholash modellari “yashilbek”ni yana va yana haddan tashqari qadrsizlanmagan, juda qimmat narxda savdolashayotgan valyuta sifatida ko‘rsatadi. Biroq bu akademik modellarda real pul oqimi inobatga olinmaydi. Jalinos mexanizmlarni shunday tushuntiradi: xorijiy kapital uzluksiz ravishda AQShga oqib keladi. AQSh fond bozori chuqur va likvid. Global investorlarning AQSh qarz qimmatli qog‘ozlariga bo‘lgan ishtahasi so‘nmaydi. Bularning barchasi dollarga ulkan fizik talabni yuzaga keltiradi va sotib olish qobiliyati paritetiga asoslangan har qanday savdo modelini izdan chiqaradi.
Oktyabrda markaziy banklarning “hawk”lari maydonga tushadimi?
Sentabrdagi inflyatsiya ko‘rsatkichlari Uoll-stritni faktlar bilan hisoblashishga majbur qildi va yirik investitsiya banklari zudlik bilan prognozlarini qayta yozdi. Bozor ishtirokchilarining aksariyati endi Fеd dekabr oyida yana 25 bp stavka oshiradi, deb kutmoqda. UBS iqtisodchisi Endryu Dubinskiy xavfli omillar uyg‘unligiga e’tibor qaratadi. Tovarlar inflyatsiyasining tezlashuvi xizmatlar bo‘yicha barqaror yuqori inflyatsiya bilan bir vaqtda kechmoqda. Ushbu zaharli kombinatsiya Fеd stavkalarni bozor kutganidan ancha uzoqroq vaqt davomida cho‘qqi darajada ushlab turishini deyarli kafolatlaydi. UBS, shuningdek, Fеdni “hawkish” pozitsiyada ushlab turgan uchta asosiy xatarni ajratib ko‘rsatadi:
1. Sun’iy intellektga investitsiya bo‘roni talabni oshirmoqda.
2. Yaqin Sharq inqirozi logistika zanjirlarini izdan chiqarmoqda va neft narxlarini yuqoriga surmoqda.
3. Savdo siyosatidagi noaniqlik va import bojlari tovarlar ishlab chiqarish xarajatlarini oshirmoqda.
Uzoq davom etadigan monetar siyosatni qat’iylashtirish sikli korxonalar va aholi orasida inflyatsion kutilmalarni “mustahkamlash”ning yagona yo‘li bo‘lib qolmoqda. Takrorlanayotgan zarbalar tufayli inflyatsiya 3% atrofida ushlanib turgan ekan, yumshatish masalasi kun tartibidan butunlay tushadi. Yangi reallik shuki, qarz oluvchilar, korporatsiyalar va oddiy iste’molchilar yuqori qarz xizmati xarajatlari davrining uzoq yillariga duch kelmoqda. Fеd qo‘shimcha qat’iylashtirishni ko‘rib chiqmoqda, boshqa markaziy banklar esa yengillashtiruvchi kesishlardan tiyilmoqda. Shunday ekan, EUR/USD bo‘yicha fundamental manzara yevroni kuchli “uch tomonlama bosim” ostida ko‘rsatadi:
· AQShning hawkish monetar siyosati;
· Fransiyadagi tobora kuchayib borayotgan fiskal-siyosiy inqiroz, u Yevrozona suveren obligatsiyalar bozorini pastga tortmoqda;
· energiyaga qaram Yevropani urayotgan Yaqin Sharqdagi geosiyosiy xatarlar.
O‘z navbatida, ECBning manevr qilish imkoniyati juda tor. Frankfurt periferik obligatsiyalar bozorlarini beqarorlashtirishdan qo‘rqmoqda. Juftlik bo‘yicha texnik manzara aniq: pasayuvchi (bearish) tuzilma o‘z kuchini saqlab qolmoqda. Global pasayish trendi ustun, va har qanday yuqoriga yo‘naltirilgan korreksiya vaqtinchalik xolos. Agar mahalliy qo‘llab-quvvatlash darajalari buzilsa, yevroni yanada keskin pasayish kutmoqda. Agar Yevropa AQShga qaraganda ehtiyotkorroq harakat qilsa, foiz stavkalari farqi dollarning foydasiga yana-da kengayadi.
Shu bois, oy yakunidagi asosiy valyuta bozori voqealari 27–28 oktyabr kunlari bo‘lib o‘tadigan Fеd yig‘ilishi va 28–29 oktyabr kunlari bo‘ladigan ECB yig‘ilishi bo‘ladi.