Oktabr CPI ko‘rsatkichida texnik xususiyat mavjud: o‘tgan yilgi hukumat ishdan to‘xtashi (“shutdown”) sababli Mehnat Statistikasi Byurosi 2025-yil oktabr ma’lumotlarini yig‘a olmadi, shuning uchun yillik raqamlar e’lon qilinmadi. Bozor inflyatsiyani faqat oylik o‘zgarishlardan kelib chiqib baholashga majbur bo‘ldi.
Sarlavha (headline) CPI oyma-oy 0,3% kutilganiga nisbatan 0,4% ga oshdi, biroq sentabrdagi 0,6% dan keyin bu sekinlashuvga o‘xshaydi. Yadro (core) inflyatsiya 0,3% ga oshdi — avgust va sentabrda ham xuddi shunday bo‘lgan — va yana 0,2% prognozidan yuqori chiqdi. Tovarlar ham, xizmatlar ham 0,4% ga ko‘tarildi, bu inflyatsion bosim avvalgi oylarga qaraganda iqtisodiyot bo‘ylab yanada kengroq yoyilganini anglatadi. Bloomberg hisob-kitobiga ko‘ra, yadro inflyatsiyaning uch oylik yilliklashtirilgan sur’ati 3,7% ga yetdi — bu so‘nggi ikki yildan ortiq davrdagi eng yuqori daraja.
CPI e’lon qilingach, rasmiy ritorika keskinlashdi. Cleveland Fed prezidenti Mester foiz stavkasi cheklovchi darajada qolishi kerakligini, chunki inflyatsiya maqsaddan hanuz “juda uzoq” ekanini aytdi. Minneapolis Fed prezidenti Kashkari 3% atrofidagi yadro inflyatsiyani “hali ham juda yuqori” deb ta’rifladi. St. Louis Fed prezidenti Bullard joriy stavka “neytral darajaga yaqinroq, aniq cheklovchi darajadan ko‘ra” ekanini qayd etdi, bu manevr qilish imkoniyati cheklanganiga ishora qiladi. Waller esa, noyabr o‘rtalarida so‘zlar ekan, dekabrdagi navbatdagi oshirishni tasdiqlamadi, ammo inkor ham etmadi, qarorlar ma’lumotlarga bog‘liq bo‘lishini yana bir bor takrorladi.
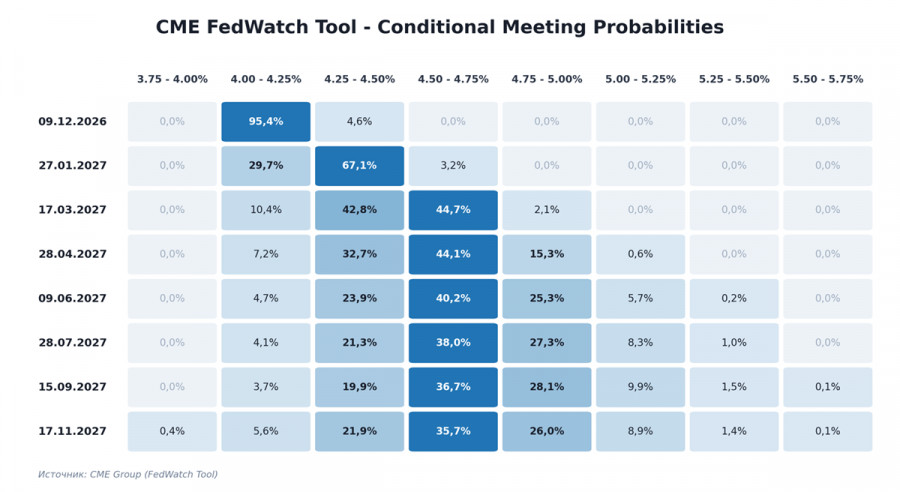
Noyabr o‘rtalariga kelib, foiz stavkalari bozorida narxlar qayta shakllandi: dekabr oyidagi oshirish ehtimoli qariyb 50% dan 95% gacha oshdi, 25 bp o‘rniga 50 bp lik oshirish ehtimoli esa hafta davomida qariyb 15% gacha ko‘tarildi. Munozara “oshiradimi yo‘qmi” degan savoldan “qancha miqdorda oshiriladi” degan savolga ko‘chdi.
9 noyabrdan keyin e’lon qilingan statistik to‘plam aralash manzarani namoyish etdi. Oktyabr oyida ikkilamchi uy savdosi sentyabrga nisbatan 5,5% ga keskin kamayib, yillik hisobda 3,75 million darajasiga tushdi — bu 2010 yil avgustidan beri eng past ko‘rsatkich. 30 yillik ipoteka stavkasi 7,4% dan yuqorida qolmoqda, qayta sotilayotgan uylarning o‘rtacha narxi esa rekord darajalarda saqlanib turibdi, bu esa ko‘pchilik uy xo‘jaliklari uchun uy xaridini imkonsiz qilmoqda.
Bunga qarama-qarshi ravishda, oktyabr oyida chakana savdo kutilgan 0,2% o‘rniga 0,4% ga oshdi, sentyabr ko‘rsatkichi esa yuqoriga qayta ko‘rib chiqildi. Sanoat ishlab chiqarishi prognozlardan ustun kelib, 0,3% ga o‘sdi. Dastlabki ishsizlik nafaqalari bo‘yicha arizalar 195–210 ming oraliqda qoldi — tarixiy o‘rtachadan past darajada — bu kompaniyalar hali shtatlarni qisqartirishga o‘tmaganini ko‘rsatadi.
Federal Reserve uchun bular shuni anglatadiki, pul-kredit siyosatini qat’iylashtirish iqtisodiyotni vayron qilayotgani yo‘q, demak, jarayonni zudlik bilan to‘xtatish uchun shoshilinch sabab yo‘q.
G‘aznachilik tomonidan e’lon qilingan oktyabr byudjet ko‘rsatkichlari 412 milliard dollarlik taqchillikni qayd etdi — bu moliyaviy yil uchun tarixdagi eng yomon boshlanish. Xarajatlar yilma-yil 18% ga oshdi, tushumlar esa atigi 6% ga ko‘paydi. Oxirgi o‘n ikki oy davomida taqchillik qariyb 1,9 trillion dollarni, ya’ni YaIMning qariyb 6% ini tashkil etdi.
Qarzga xizmat ko‘rsatish alohida e’tiborga loyiq. 2026 moliyaviy yilda foiz to‘lovlari 1,2 trillion dollarga yetib, tarixda birinchi marta mudofaa xarajatlaridan oshib ketdi. Bu barcha federal soliq tushumlarining qariyb 28% foizi foiz to‘lovlariga ketmoqda, degani. Hukumat qarzining o‘rtacha foiz stavkasi eski emissiyalar qayta moliyalashtirilishi bilan oshib borayotganligi sababli, yangi qarz olmasdan ham bu ulush ko‘payadi.
O‘sib borayotgan taqchillik G‘aznachilikni ko‘proq qarz olishga majbur qiladi, bu obligatsiyalar narxiga bosim o‘tkazib, rentabellikni yuqoriga suradi; yuqori rentabellik dollarni qo‘llab-quvvatlaydi, biroq uzluksiz o‘sib borayotgan qarz yuki dollarni rezerv aktiv sifatida uzoq muddatli ishonchliligiga putur yetkazadi. Hozircha bozor birinchi talqinni tanladi, lekin sabr-toqat cheksiz emas.
CFTC ma’lumotlariga ko‘ra, 10 noyabrda yakunlangan hafta davomida yirik valyutalarga nisbatan dollardagi spekulyativ agregat yalpi uzun (net long) pozitsiya qisqarishda davom etib, 30,87 milliard dollargacha tushdi.
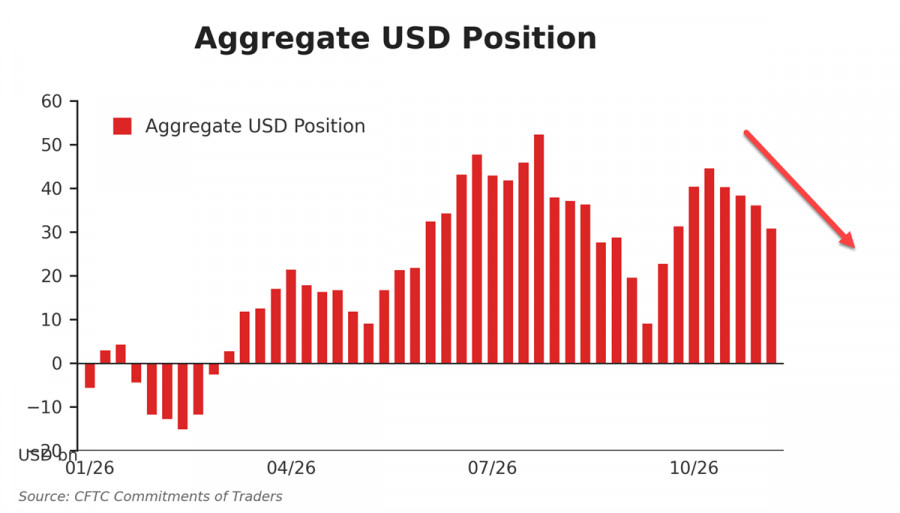
Uzoq pozitsiyani qisqartirish dollarni sotish hisobiga emas, balki yevro va yenadagi qisqa pozitsiyalarni yopish orqali ro‘y berdi — bozor hanuz kutilmalarni to‘liq qayta narxlab ulgurmagan.
Qisqa muddatli omillarning ta’siri ostida dollar kuchaymoqda va bir qator yirik banklar ushbu tendensiya yil oxirigacha davom etishini kutishmoqda, biroq uzoqroq muddatda uning mavqei beqaror. Foiz xarajatlarining keskin oshishi va byudjet taqchilligini kengayishi hali to‘liq inobatga olingani yo‘q, shuningdek, Eron bilan urushning tugashi va Yevropa hamda Yaqin Sharqda geosiyosiy taranglikning umumiy yumshashiga oid istiqbollar — dollarga “xavfsiz boshpana” valyutasi sifatida talabni qo‘llab-quvvatlovchi omillar — hanuz noaniq.
Dollar hozir kuchli; bu kuch ikkita ustunga tayangan — yuqoriroq Fed stavkalarini talab qilayotgan qat’iy inflyatsiya va dollarga qarshi “ayiq” pozitsiyalarining yechilishi. Birinchi ustun fundamental, ikkinchisi texnik bo‘lib, texnik omil o‘z ta’sirini yakunlagach, dollar o‘sishni davom ettirishi uchun yangi sababga muhtoj bo‘ladi. Hozircha bunday sabab ko‘rinmayapti.