Kecha e’lon qilingan AQSh ma’lumotlari kuchli bo‘ldi, biroq dollar bundan faqat qisqa muddatli qo‘llab-quvvatlash oldi. Valyuta ma’lumotlar chiqqanidan so‘ng keskin ko‘tarildi, ammo yevro, funt va iyenaga nisbatan o‘sishni davom ettirish uchun zarur bo‘lgan keyingi impuls yetishmadi. Bozor allaqachon chorshanba kuni, AQSh dollari indeksi 2025-yil mayidan beri eng yuqori darajaga chiqqanida, Fedning qat’iy siyosatini narxlarga qo‘shib bo‘lgandi, shuning uchun inflyatsiya bo‘yicha yana bir kutilmagan ijobiy ko‘rsatkich yangi o‘sish bosqichini boshlab yuborish uchun yetarli bo‘lmadi.
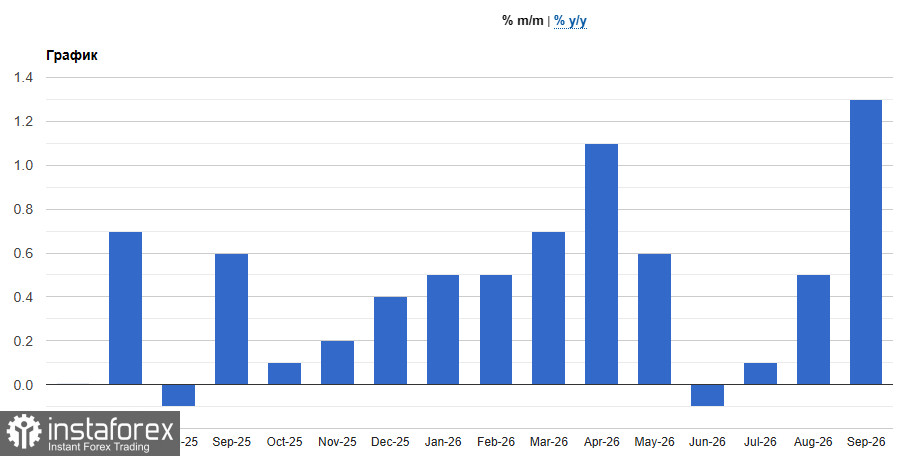
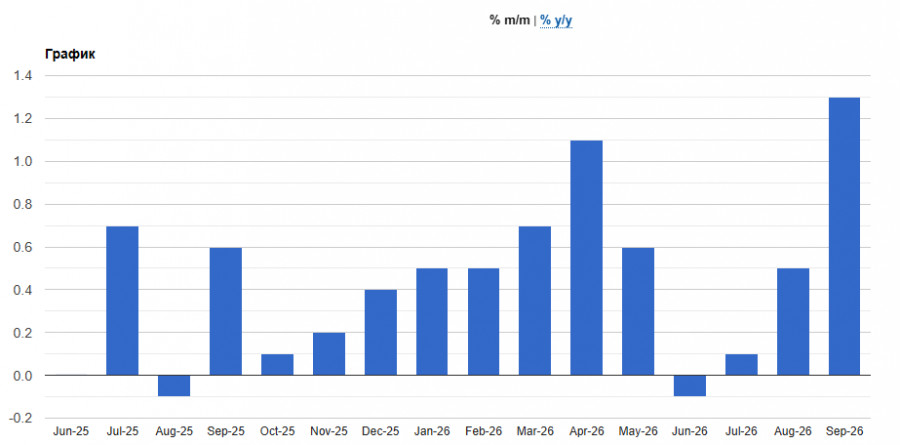
Asosiy zarba ishlab chiqaruvchilar narxlaridan keldi. PPI sentyabr oyida 1,3% ga oshdi, prognoz 0,5% va avgustdagi 0,5% (iyulda 0,2%) ga nisbatan. Bu 2022-yil mart oyidan (o‘shanda +1,7%) beri eng katta oylik sakrash bo‘ldi. Yillik hisobda ishlab chiqaruvchi narxlari inflyatsiyasi o‘tgan oygi 5,6% dan 6,3% gacha tezlashdi (konsensus 5,3%), bu 2022-yil dekabridan (6,4%) beri eng yuqori ko‘rsatkichdir.
Bosim qayerdan kelgani ham muhim. Tovarlar narxlari 2,6% ga sakradi, bu 2009-yil dekabrda qator yuritila boshlagandan beri eng katta oylik o‘sishdir. Energiya ushbu harakatning 80% dan ortig‘iga to‘g‘ri keldi, 10,8% ga oshdi, benzin narxlari esa 20,3% ga ko‘tarildi. Oziq-ovqat 1,2% ga qimmatlashdi, yadro (asosiy) tovarlar (oziq-ovqat va energiyadan tashqari) esa atigi 0,3% ga oshdi. Xizmatlar 0,8% ga ko‘tarildi, bu aprel oyidan beri eng kuchli oylik o‘sish bo‘lib, shundan taxminan yarmi savdo marjalari hisobiga (1,4% ga oshgan), transport va omborxona xarajatlari esa 3,4% ga ko‘tarildi.
Yadro ko‘rsatkichlar ham yuqori chiqdi. Oziq-ovqat va energiyadan tashqari PPI 0,7% ga oshdi (konsensus 0,3%, avgustda 0,2%), yillik hisobda esa 4,8% dan 5,0% gacha tezlashdi (konsensus 4,4%). Oziq-ovqat, energiya va savdo xizmatlaridan tashqari ko‘rsatkich avgustdagi 0,3% dan keyin 0,5% ga qo‘shdi. Bu yerda yutqazayotganlar — yuqori ishlab chiqarish xarajatlarini mijozlar zimmasiga o‘tkaza olmaydigan kompaniyalar; yutayotganlar esa narx belgilash kuchiga ega bo‘lib, marjani allaqachon oshirgan kompaniyalardir.
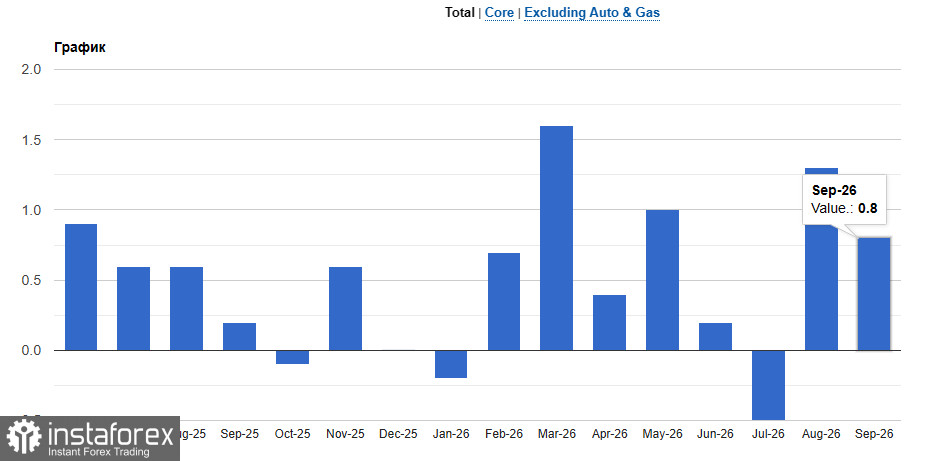
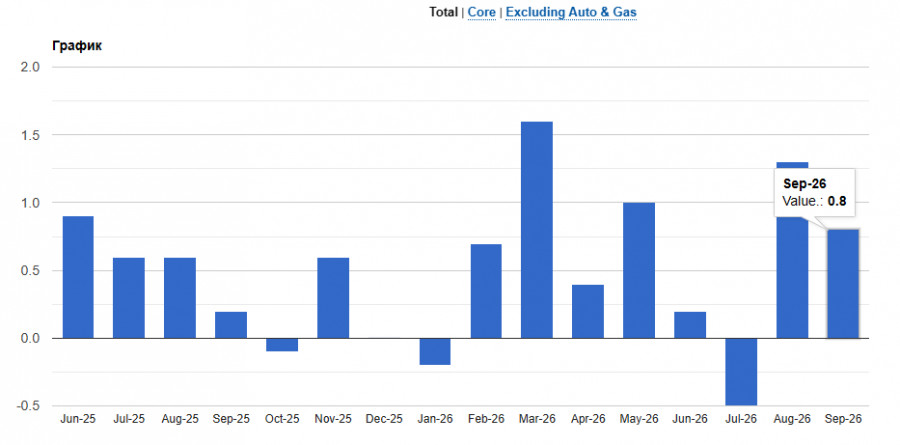
Chakana savdolar talabning barqarorligidan dalolat berdi. Sarlavha bo‘yicha chakana tushumlar sentabr oyida 0,8% ga oshdi (konsensus 0,3%), shu bilan birga avgust ko‘rsatkichi 1,3% ga qayta ko‘tarib yozildi. Sanoat so‘rovlari esa aralash manzarani ko‘rsatdi: Philly Fed indeksi 20,9 gacha tushdi (konsensus 26,5, avval 37,8), Empire Manufacturing indeksi esa 25,5 gacha sakradi (konsensus 10,3, avval 7,6). Mehnat bozori hanuz mustahkam: boshlang‘ich ishsizlik nafaqasi bo‘yicha arizalar 199 mingni tashkil qildi (konsensus 200 ming, avval 198 ming), davom etayotgan talablar esa kutilganidek 1 710 ming bo‘ldi (1 714 mingga nisbatan). Tijorat zaxiralari darajasi avgust oyida kutilganidek 0,4% ga oshdi, bundan oldingi oyda +0,9% bo‘lgan edi.
Bu holat Fed uchun ancha ravshan. Odatda ishlab chiqaruvchi narxlari inflyatsiyasi (PPI) ma’lum kechikish bilan iste’mol narxlariga o‘tadi, shuning uchun PPIning yuqoriligi yaqin oylar ichida CPI bosimi davom etishini anglatadi. Kutilganidan “issiqroq” chiqqan yadro CPI bilan qo‘shib olganda, bu ma’lumotlar John Williamsning bu yil bitta foiz oshirish kifoya qilishi mumkinligi haqidagi taklifini zaiflashtiradi. Mening nazarimda, dekabr oyida stavkani oshirish ehtimoli endi juda yuqori, va Beth Hammack hamda Ostan Gulsby kabi amaldorlarning “hawkish” ovozlari ko‘proq ahamiyat kasb etadi. 27–28 oktabr yig‘ilishi, ehtimol, pauza bo‘ladi, biroq dekabr bo‘yicha yo‘l-yo‘riq qat’iy bo‘lib qolishi kerak.
Xo‘sh, nega dollar bundan ham kuchliroq o‘sishiga erishmadi? Chunki bozorda allaqachon qat’iy pozitsiyadagi Fed kutilgan edi va obligatsiyalar bozorida daromadlilikni pasaytirgan, xavfsiz aktivlarga bo‘lgan talab ustunlik qildi; bunga sun’iy intellekt bilan bog‘liq aksiyalar sotuvi hamroh bo‘ldi. Shu bilan birga, yevro, funt va iyena o‘z omillariga ega edi — xususan, funt uchun Buyuk Britaniya YaIM (GDP) ko‘rsatkichlarining kuchliligi. Dollarning shunday “qattiq” ma’lumotlar fonida ham davom ettirib oshib keta olmagani o‘zi bir signal: bu bozor qisqa muddatda Fedning qo‘shimcha keskinlashtirishi bo‘yicha kutilmalar deyarli to‘liq ishlatilganini anglatadi.
Mening qarashim: agar Fed hozir bozorda narxga qo‘shib bo‘linganidan ham agressivroq bo‘lishini ko‘rsatadigan yangi dalillar paydo bo‘lmasa, dollarning o‘sishi cheklangan bo‘ladi va har qanday ko‘tarilish sotuvchilarni jalb qiladi. Agar G‘aznachilik obligatsiyalariga talab tufayli daromadlilik pasayishda davom etsa, men dollarning yevroga, Britaniya funtiga va iyenaga nisbatan biroz orqaga chekinishini kutaman. Agar inflyatsiya yuqoriga yo‘nalgan kutilmagan natijalar berishda davom etsa va Fed keyingi foiz oshirishlarini yana bir bor tasdiqlasa, dollar tashabbusni qayta qo‘lga oladi.
EUR/USD texnik ko‘rinishi
Xaridorlar 1.1241 darajasini qayta egallab, 1.1275 atrofini sinab ko‘rishni nishonga olishlari kerak. Shundan so‘ng 1.1310 tomonga harakat ham mumkin, biroq yirik ishtirokchilar qo‘llab-quvvatlamasa, buni amalga oshirish qiyin bo‘ladi. Pastga tomonda men 1.1193 atrofida sezilarli xaridlar paydo bo‘lishini kutaman. Agar bu hududda sotib olish faolligi sust bo‘lsa, 1.1156 minimumigacha pasayishni kuting yoki 1.1117 darajasidan uzoq (long) pozitsiyalarni ko‘rib chiqing.
GBP/USD texnik ko‘rinishi
Funt xaridorlari 1.3310 qarshilik darajasi yaqinini qayta egallab, 1.3340 ni nishonga olishlari lozim. Ushbu belgi ustidan mustahkam o‘sish 1.3370 tomonga yo‘lni ochadi. Pastga tomonda esa ayiq kayfiyatidagi ishtirokchilar 1.3275 darajasida nazoratni qo‘lga olishga urinadi. Ushbu darajadan pastga uzilish buqalar uchun salbiy bo‘ladi va GBP/USD juftligini dastlab 1.3230, keyin esa 1.3200 tomonga itarishi mumkin.